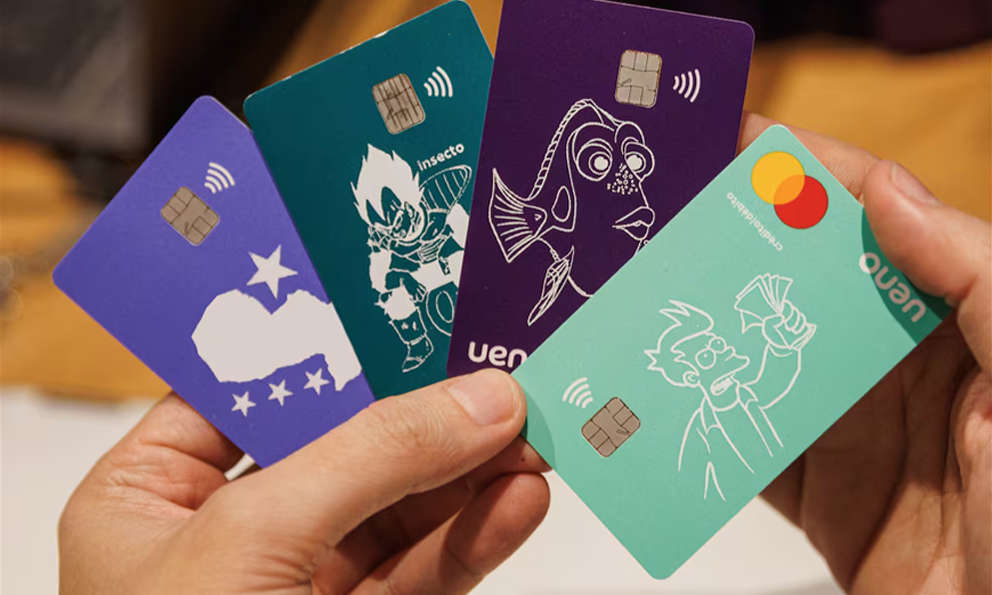
El colapso de Ueno Bank congeló los ahorros de 2.9 millones de clientes en Paraguay, casi uno de cada dos adultos del país, y desencadenó la mayor crisis política en más de una década, con consecuencias que ya alcanzan a los neobancos de mayor perfil en la región. El banco operaba principalmente a través de plataformas digitales de pago y era promovido como una financiera nativa digital del país que obtuvo su licencia bancaria en 2023.
Nu Holdings, que cotiza con un alza de 2.4% hasta 12.32 dólares en torno al mediodía, presentará resultados del tercer trimestre el jueves 12 de noviembre, en lo que se convierte en el primer gran examen de un neobanco regional de alto perfil tras el escándalo paraguayo. Las opciones sobre la acción implican un movimiento de ±6.7%, según datos de Investing.com, y la historia es relevante para la narrativa regulatoria que rodeará ese reporte.
El derrumbe: préstamos irregulares y control fallido
El catalizador inmediato del colapso fue el otorgamiento de préstamos por 146 millones de dólares a empresas vinculadas al Grupo Vázquez, accionista mayoritario de Ueno, por encima de los límites legales y sin garantías suficientes. Ueno era el sexto banco privado de Paraguay por depósitos al momento de su colapso. El Banco Central del Paraguay (BCP) inició el procedimiento de resolución el 2 de noviembre, tras determinar que el índice de solvencia del banco cayó por debajo de 50% del mínimo exigido.
La magnitud del agujero es considerable: Ueno administraba cerca de 850 millones de dólares en fondos públicos, de los cuales aproximadamente 355 millones correspondían al Instituto de Previsión Social (IPS), el fondo de pensiones del Estado. El banco concentraba 9% de los depósitos y 8% de los préstamos del sistema financiero paraguayo a septiembre de 2026, según Moody’s. El seguro de depósitos paraguayo cubre hasta 228 millones de guaraníes (aproximadamente 37,400 dólares) por persona, lo que deja expuestos a los depositantes corporativos y a quienes superen ese monto. S&P y Fitch ya recortaron la calificación de Ueno a incumplimiento; los analistas siguen de cerca si el impacto fiscal llevará a una revisión del bono soberano paraguayo.
Las consecuencias institucionales fueron inmediatas. El Senado destituyó por unanimidad al presidente Santiago Peña el 6 de noviembre. El gobernador del BCP, Carlos Carvallo, quien previamente había dirigido Financiera Ueno, renunció y fue detenido. El vicepresidente Pedro Alliana asumió la presidencia. El domingo 8 de noviembre, las autoridades allanaron la residencia del expresidente Peña, a quien se acusa de haber obtenido dos préstamos de Ueno por aproximadamente 500,000 dólares en 2024 para financiar esa propiedad, con un pago mensual de 38,000 dólares, seis veces su salario presidencial, según el expediente judicial.
La defensa de Peña rechaza los cargos. Ricardo Preda, abogado del exmandatario, sostuvo en una declaración ante medios del 7 de noviembre que lo que distingue a un país serio no es que sus bancos no quiebren, sino cómo responde ante eso, y afirmó que intentar destituir al presidente sin pruebas es lo que socava la confianza en el sistema financiero.
Señal de alerta para Nu y Mercado Pago
El caso genera preguntas directas sobre si los marcos de gobernanza de los neobancos en la región son suficientemente robustos. Moody’s advirtió que el colapso pondrá a prueba la capacidad de las autoridades paraguayas para gestionar una resolución de esta escala, y señaló que el episodio podría llevar al BCP a endurecer los requisitos de capital y acelerar la adopción de estándares de Basilea III. El propio BCP intentó contener el contagio de percepción con un comunicado del 3 de noviembre en el que calificó el caso como aislado y afirmó que no representa una situación generalizada del sistema financiero paraguayo.
Un análisis de WarrenAI, el asistente de inteligencia artificial de Investing.com, señala que, si bien no se trata de un problema del modelo digital sino de una falla de gobierno corporativo y político, el efecto sobre las fintech podría llegar por tres vías:
Reputacional: los medios compararon a Ueno con Nubank, Monzo y Revolut, lo que puede alimentar la desconfianza hacia los bancos que operan solo desde una app.
Regulatoria: podría haber más escrutinio sobre los préstamos a partes relacionadas y sobre la concentración de depósitos.
Aversión al riesgo emergente: el daño a la imagen de Paraguay puede durar mucho más que la resolución, lo que afecta más a las acciones de beta alta.
Para Nu Holdings, que opera en Brasil, México y Colombia con más de 100 millones de clientes, el vínculo regulatorio es el más inmediato. La acción acumula una caída de aproximadamente 37% desde su máximo de 52 semanas, de 18.98 dólares, aunque este lunes rebota 2.4% hasta 12.32 dólares. En sus últimas ocho presentaciones de resultados, NU superó el movimiento implícito en opciones en cinco ocasiones, según datos de Investing.com. Los resultados del 12 de noviembre serán el momento en que el mercado calibrará si el ruido regulatorio proveniente de Paraguay afecta la percepción de riesgo del neobanco brasileño en sus mercados clave.
MercadoLibre cerró el viernes 6 de noviembre en 1,510 dólares, cifra que se compara con el mínimo de 52 semanas de 1,469.01 dólares alcanzado tras el reporte del tercer trimestre, y acumula una caída de aproximadamente 13% en 2026, en parte por el resultado por debajo de lo esperado en la utilidad neta del 3T: 448 millones de dólares frente a un consenso de 476 millones. Tras ese reporte, Cantor Fitzgerald recortó su precio objetivo a 2,000 dólares desde 2,200; Scotiabank, a 2,300 desde 2,800; y StoneX, a 2,260 desde 2,380, aunque los tres mantienen calificación de compra. JPMorgan mantuvo su calificación neutral el 9 de noviembre con un precio objetivo de 185,000 en moneda local, según datos de Investing.com.
El reto más inmediato para Mercado Pago, sin embargo, es regulatorio: su licencia bancaria en México sigue pendiente. Martín de los Santos, director general de MercadoLibre, fue enfático sobre la oportunidad en ese mercado durante la llamada de resultados del 3T, el 4 de noviembre: señaló que en México la oportunidad sigue siendo increíble, dada la penetración relativamente baja de los servicios bancarios y el desempeño relativamente pobre de los bancos tradicionales con la población mexicana. Nubank y Revolut ya obtuvieron sus licencias bancarias en México, mientras Mercado Pago sigue esperando. Una crisis de confianza en el modelo de banco digital latinoamericano no llega en un momento conveniente para ese proceso. Los próximos resultados de MercadoLibre se esperan de forma tentativa el 25 de febrero de 2027.
Esto ocurre en la antesala del reporte de Nu Holdings del jueves 12 de noviembre: si la guía para el cuarto trimestre incluye comentarios sobre el entorno regulatorio regional o provisiones extraordinarias, el movimiento implícito de ±6.7% en opciones podría materializarse con sesgo a la baja, dado que el caso Ueno mantiene abierta la pregunta sobre si América Latina está lista para supervisar bancos que son, en esencia, aplicaciones de teléfono con licencia para captar depósitos masivos. Si la guía del 4T no menciona el entorno regulatorio regional y los márgenes de crédito se mantienen, el sesgo al alza del movimiento implícito podría activarse.
Las audiencias judiciales contra el expresidente Peña y directivos de Ueno, previstas desde el martes 10 de noviembre en Paraguay, podrían revelar más detalles sobre el flujo de fondos públicos y eventuales vínculos con reguladores, con impacto adicional en la reputación del ecosistema fintech de la región.